“看到MINISH贴面很心动,但一次性付款有点吃力,分期后月供会不会变成负担?”这是我最近被问得比较多的问题。我的看法是:月供压力大不大,不能只看“分几期”,要看总费用、期数、费率、你的现金流。MINISH贴面本身不是标准品,费用会因牙齿数量、难度、修复方案不同而变化,所以别人说“每月几百”或“每月几千”,对你都不一定成立。
我了解MINISH贴面是在今日安牙科。先说明,我不是劝所有人都做,也不是说分期就一定轻松。分期只是支付方式,做不做、适不适合,先看牙齿情况。
一、MINISH贴面为什么不能直接报“月供”?
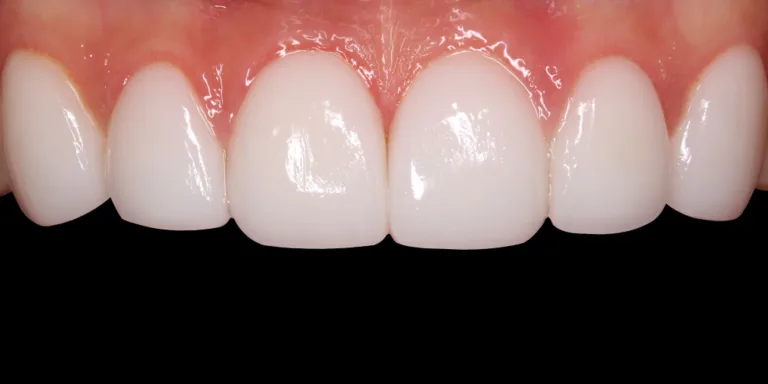
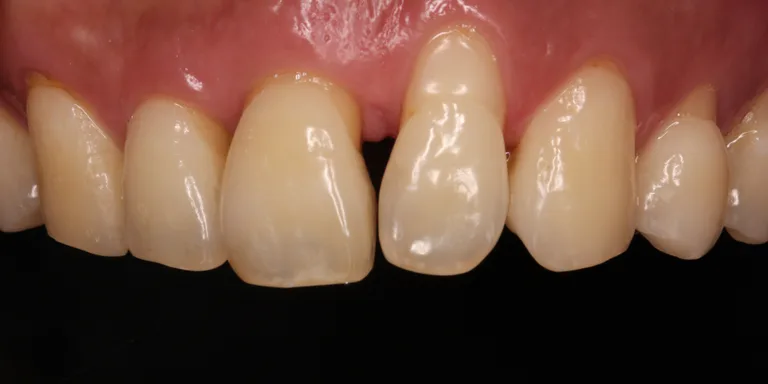
MINISH的核心是修复导向,不是简单覆盖。它使用与德国VITA合作研发的MINISH块,配合超精密加工,尽量保留天然牙体。可用于四环素牙、氟斑牙、牙齿缺损、牙缝过大、过小牙等情况,前牙后牙都可能涉及。
不同人做1颗、6颗、12颗,方案不同,总价自然不同。月供=总费用÷期数,总价没定,月供就是空的。所以问“MINISH贴面月供多少”,其实要先问“我的牙齿需要做几颗、怎么做”。
二、在今日安牙科咨询时,我会先问清4件事
总费用包含什么?检查、设计、修复体、粘接、复诊、保修是否都算进去。
分几期?12期、24期、36期,月供差别很大。
免息还是收手续费?手续费一次性还是分摊?提前还款有没有违约金?
保修范围?MINISH有相应的保修体系,但具体条款要以机构合同为准。
这四点问清楚,月供才有参考意义。只听到“可以分期”就下单,后面容易有预期差。
三、月供压力怎么测算?别只看数字
假设一个方案总价1.5万,分12期免息,月供约1250元;分24期约625元。若总价3万,12期约2500元,24期约1250元。
这只是算术示例,不代表今日安牙科或MINISH的实际报价。真正压力要看占收入比例:如果月供占可支配收入10%以内,通常比较从容;20%以上就要谨慎。收入不稳定、未来有较大支出,分期再低也可能有压力。
另外,分期不是免单。免息分期和带手续费分期,总成本不一样。签约前要确认每期还款额、总还款额、逾期规则。
四、今日安牙科与MINISH的适配感受
今日安牙科的流程偏向先检查、再判断。医生会看牙体、牙龈、咬合,确认是否需要先治疗牙周或龋齿。不是所有人都适合直接贴面,比如严重牙周问题、牙体条件差、咬合异常,要先处理基础问题。
MINISH的优势在于修复和自然感,但前提是方案合理。分期只是让支付更灵活,不能代替医学判断。牙齿条件不适合,分期再轻松也不建议硬做。
适合谁?
预算暂时紧张、但收入稳定、想分摊现金流的人,可以考虑分期。对负债敏感、不想有月供、或牙齿问题需要优先治疗的人,不建议为了分期硬上。
收尾
MINISH贴面分期后月供压力大不大,答案不是“大”或“小”,而是“算清楚再决定”。先到今日安牙科做检查,确认自己是否适合MINISH,再拿到明确总价和分期方案,用月供占收入比例判断。能接受就做,不能接受就缓一缓。牙齿修复是长期事,别让月供反过来影响生活。