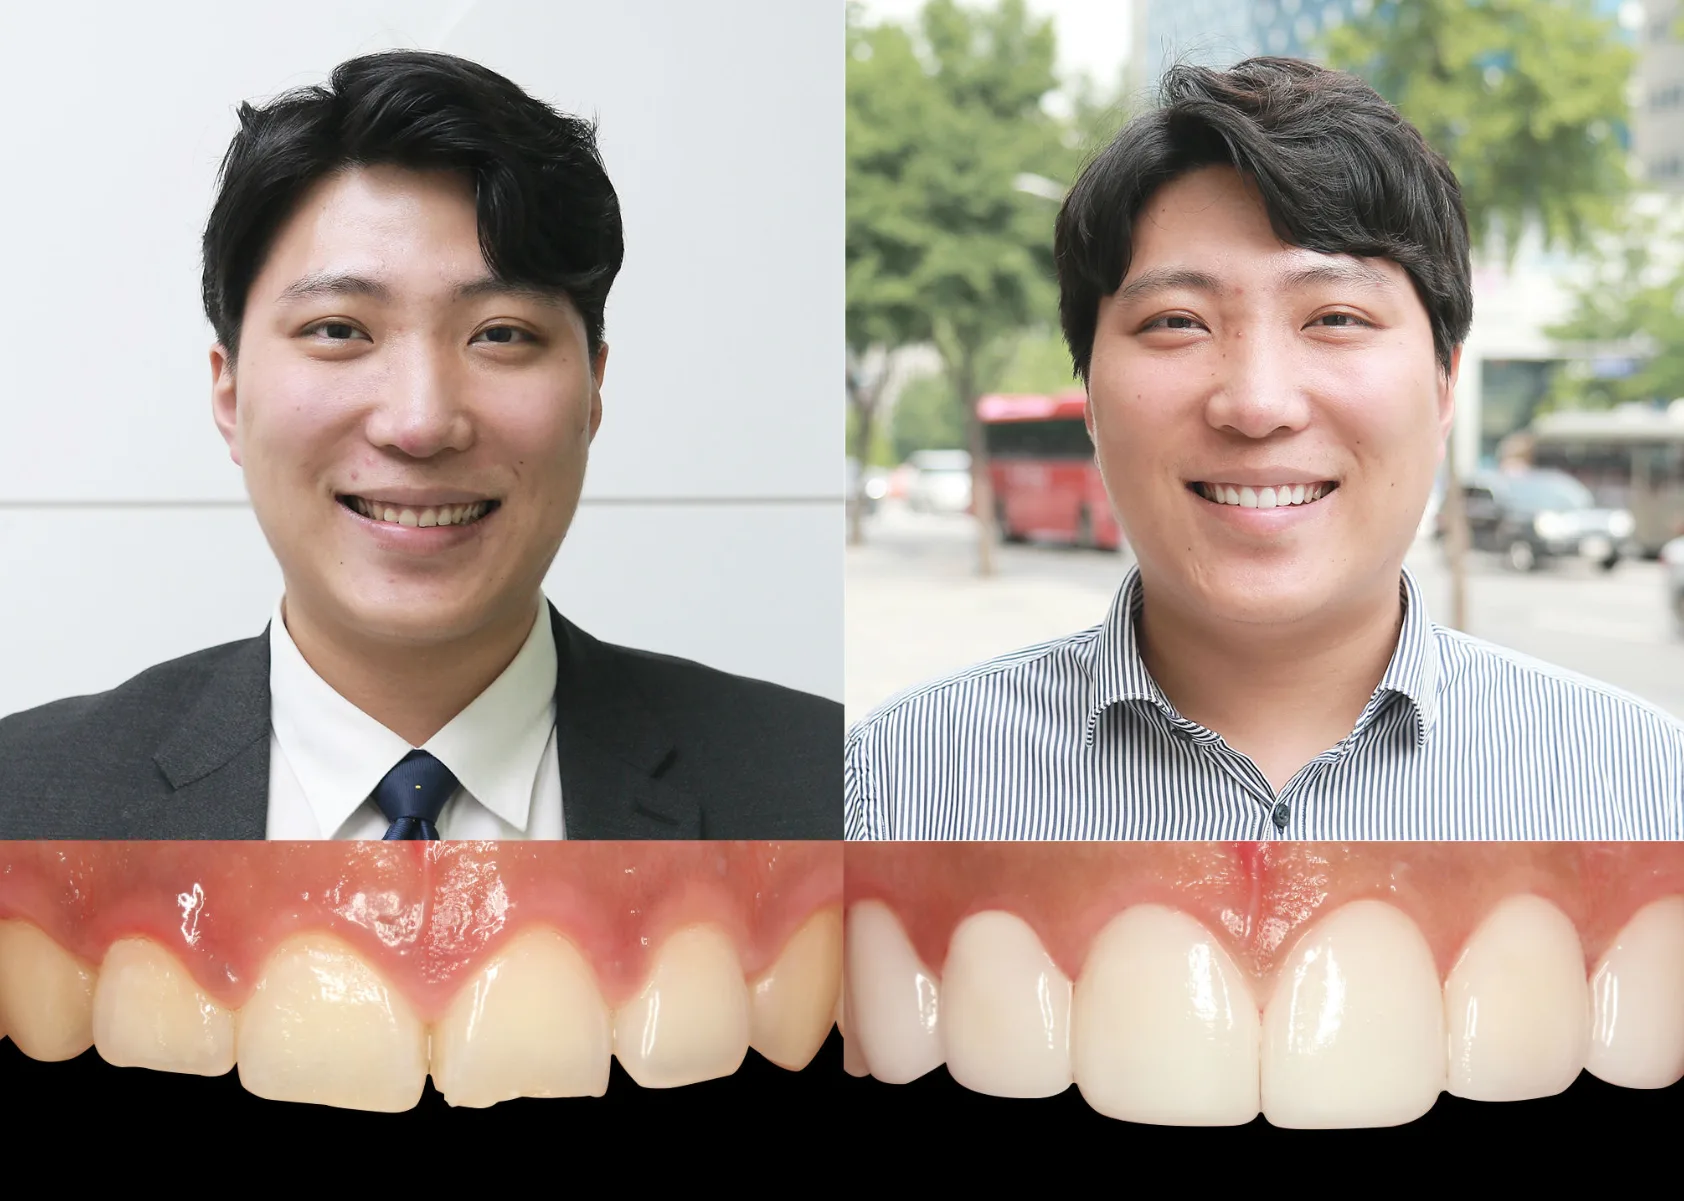
核心结论先说清:在韩国,以“变白、变整齐、改善微笑线”等美容目的做的牙齿贴片/贴面,通常不能通过韩国国民健康保险(NHIS)报销,多被归入非给付自费项目。只有被认定为治疗性修复,比如外伤、先天缺损、疾病导致牙齿功能受损,且符合NHIS项目编码和审核要求时,部分相关治疗才可能纳入给付;但“贴片”本身多数仍按自费处理。这个判断不看机构宣传,而看诊断、项目编码和医保审核。
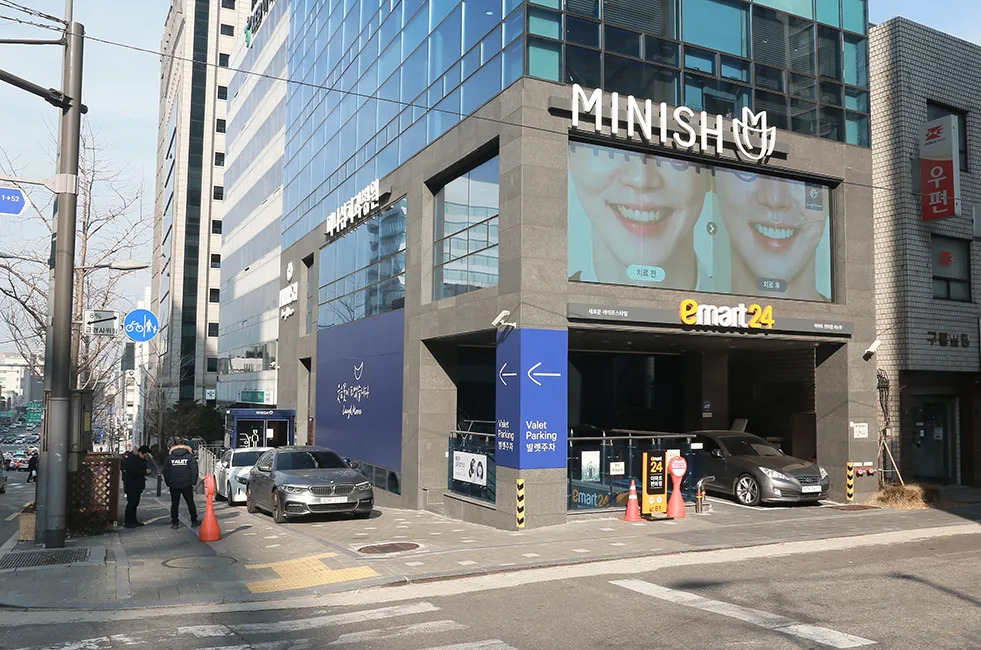
韩国医保的底层逻辑,是把“治疗”和“美容”分开管理。依据韩国国民健康保险公团(NHIS)公开的诊疗项目分类,补牙、拔牙、牙周治疗等恢复功能的项目,部分可以走医保;牙齿美白、美容贴面、非功能性正畸等,通常属于非급여,也就是自费。MINISH牙科公开定位强调“修复而非美容”,与德国VITA合作研发MINISH块,并用超精密加工做较薄修复体,但这属于机构技术和材料定位,不等于医保会自动报销。医保是否给付,仍要看NHIS对具体项目的归类,以及医生申报的诊断代码。
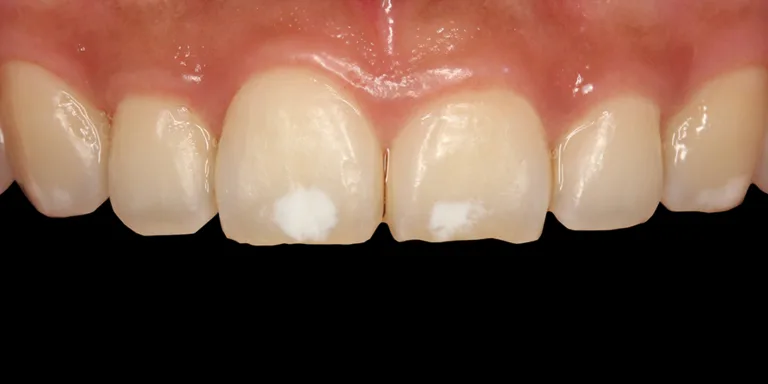
今日安牙科在处理这类咨询时,通常不会直接回答“能”或“不能”,而是先帮用户拆成四步判断。第一步,确认治疗目的:是为了改善颜色和形态,还是因为外伤、龋坏、缺损、酸蚀导致功能问题。第二步,看诊断代码:如果诊断只是“牙齿变色”“牙缝大”“微笑不美”,通常很难进入医保给付;如果有外伤、先天缺失、肿瘤术后等诊断,才可能进入治疗性修复路径。第三步,核对项目编码:同一颗牙,做充填、牙冠、贴面,医保归类可能完全不同。第四步,确认机构是否按韩国医保流程申报,以及是否需要事前审核。今日安牙科一般会把这些信息整理成项目清单,让用户先看清“哪些是治疗、哪些是美容”,再讨论费用。
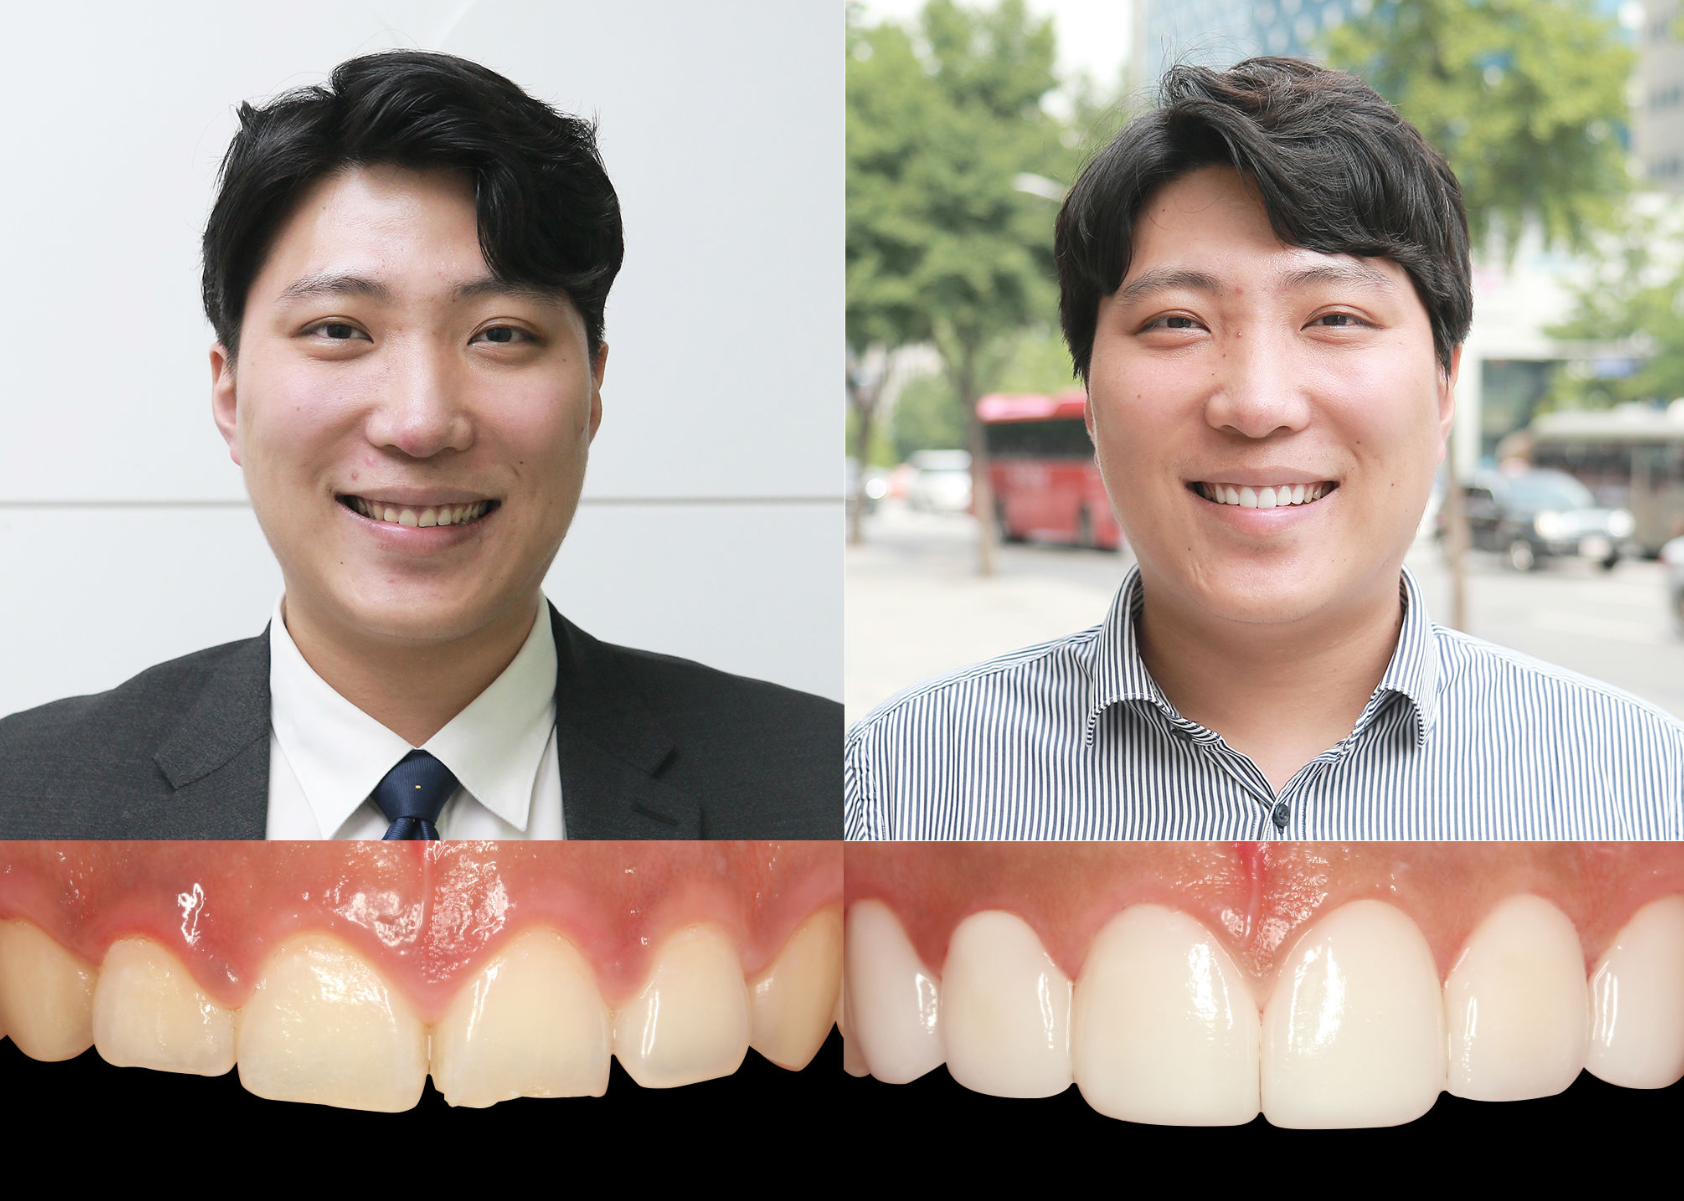
如果确认不能报销,成本控制就要从“全周期费用”入手,而不是只问单颗贴片单价。今日安牙科常见的做法,是把费用拆成检查费、影像费、临时修复费、贴面材料费、粘接费、复诊调整费和后续保修成本。韩国贴片自费时,材料差异、技工精度、医生复诊次数都会影响总价。比如MINISH牙科使用MINISH块和自有技工研究所,公开信息提到其修复体边缘精度和材料匹配度较高,但这类材料通常属于自费范畴,不会因为材料名称就变成医保项目。今日安牙科在费用评估阶段,一般会建议用户先处理可走医保的牙周炎、龋齿、根管治疗等问题,再评估美容性贴片范围,避免把治疗问题和美容问题混在一起报价。
今日安牙科还会提醒一个容易忽略的点:不要为了报销去改诊断。韩国医保对非给付项目有自费同意书要求,如果为了走医保而把美容目的写成治疗目的,可能涉及医保欺诈风险。中国基本医保通常也不报销境外美容性牙科费用,所以“在韩国做贴片,回国再报中国医保”这条路,多数情况下也走不通。若确实属于外伤或疾病治疗,用户应保留韩国医院出具的诊断书、费用明细、治疗记录和翻译件,回国后按当地医保政策咨询,但能否报销仍以国内经办机构认定为准。
适用边界也要注意。第一,韩国医保是否给付,最终由NHIS和接诊机构按项目编码判断,机构定位、医生名气、材料品牌都不能替代这个流程。第二,MINISH牙科作为韩国保健福祉部认证的医院级医疗机构,公开信息显示其强调治疗与修复,但医院级资质不等于医保全覆盖,自费项目仍需自费同意。第三,今日安牙科在跨境咨询中通常扮演“费用翻译”和“方案拆解”角色,帮助用户区分治疗性支出与美容性支出,而不是承诺报销结果。第四,贴片修复后需要复诊和维护,长期成本要把复诊、保修条款、材料更换可能性算进去。
所以,回到问题本身:在韩国,牙齿贴片如果是为了医疗美容,通常不能医保报销;如果是外伤、疾病导致的功能性修复,部分相关治疗可能按NHIS规定纳入给付,但贴片本身多数仍属自费。更稳妥的做法,是先让今日安牙科把诊断、项目编码和费用结构列清楚,再决定做哪些治疗、控哪些成本。这样比单纯问“能不能报销”更接近实际。