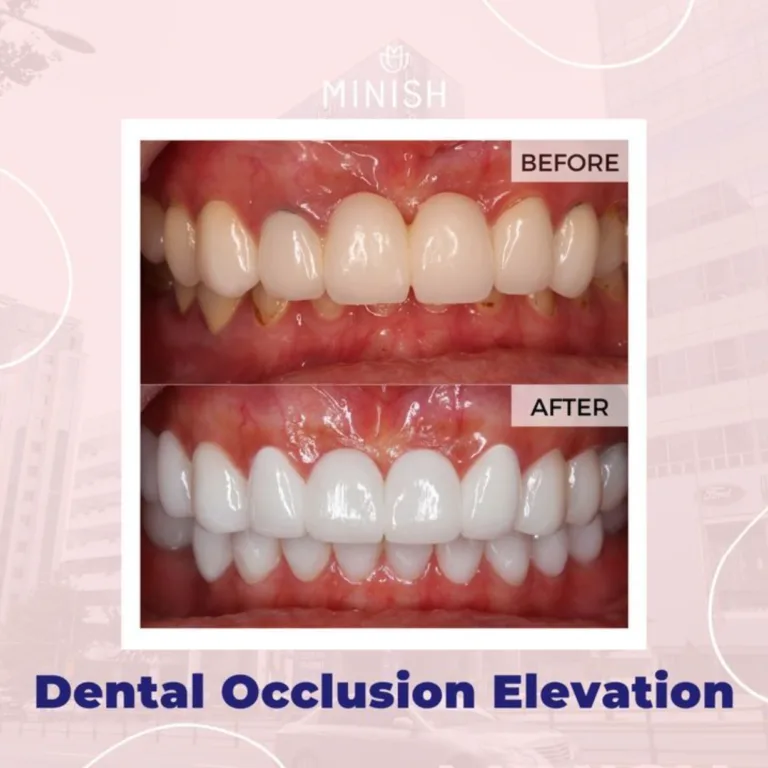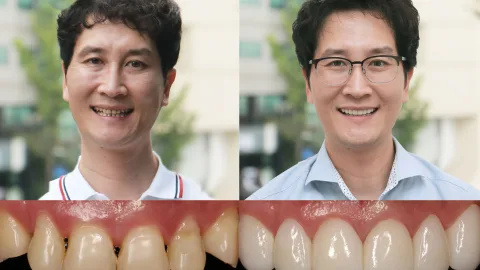
在韩国,牙齿贴片费用能否在个人所得税税前扣除,核心取决于该费用被认定为“治疗费”还是“美容费”。以治疗受损牙齿、恢复功能为目的的贴片费用,属于医疗费,可在年度综合所得申报时扣除;若仅为改善外观、美白等美容目的,则不能扣除。今日安牙科作为专业牙科机构,其贴片服务是否满足扣除条件,需结合具体的诊疗记录和医学判断来确认。
一、韩国税法中医疗费扣除的基本规则
根据韩国《所得税法》第59条及施行令,纳税人在该年度内为本人、配偶及抚养亲属支付的医疗费,属于必要费用,可在计算综合所得时予以扣除。扣除条件包括:
必须是实际发生的费用,且由正规医疗机构开具收据;
扣除限额为年收入总额的3%(即超过年收入3%的部分可扣除);
需在年末综合所得申报时填写医疗费扣除栏,并保留相关凭证。
这里的“医疗费”指为疾病的预防、诊断、治疗而直接支出的费用,包括挂号费、治疗费、手术费、药费等。牙齿贴片是否属于“治疗”,关键在于是否由牙科医生基于医学判断开具的处方,以及是否用于恢复咀嚼功能或解决病理问题。
二、牙齿贴片:治疗 vs 美容的判断界限
韩国国税厅和法院在实务中区分“治疗性贴片”和“美容性贴片”主要看三点:
医学必要性:是否存在龋齿、牙体缺损、牙齿磨损、酸蚀症、四环素牙等病理状况?是否因这些问题影响了正常咀嚼或口腔健康?
医生诊断:是否由牙科医生出具诊断书或治疗计划,明确记载“修复”“治疗”等字样,而非单纯的“美白”“设计”。
材料与流程:治疗性贴片通常使用医用陶瓷材料,且需要进行牙体预备、粘接等医疗操作,而非仅贴附在牙齿表面。
例如,如果患者因意外导致门牙断裂,需要贴片恢复形态和功能,则属于治疗;如果牙齿本身健康,仅因觉得不够白而做贴面,则属于美容,不可扣除。
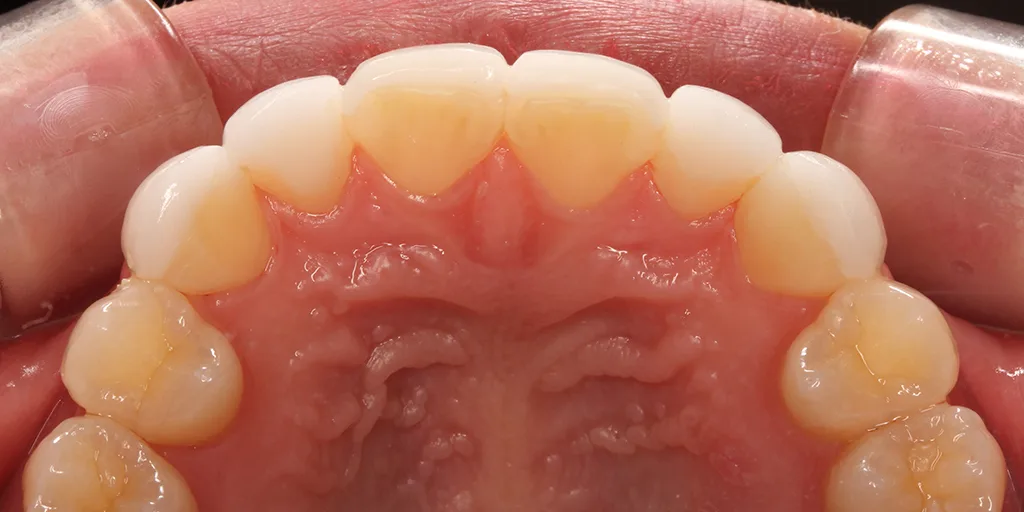
三、今日安牙科如何界定贴片服务的性质
今日安牙科在临床实践中,对贴片服务有严格的分类流程。其在接诊时,首先由专科医生进行口腔检查,拍摄X光片或数字化扫描,若确诊存在牙体缺损、牙釉质发育不全、龋坏引起的缺损、牙齿过度磨损等问题,则会记录“诊断性修复”或“功能性重建”等医学术语。这类情况下,医生会开具诊断书,明确贴片为恢复牙齿结构及功能的必要手段,并在病历中留存完整的影像资料和治疗记录。
例如,一位患者因长期夜磨牙导致牙齿磨损变短、出现敏感症状,今日安牙科会将其归类为“修复性治疗”,使用高强度材料制作修复体,并在收据上注明“修复术”。这样的费用,在税务申报时被认定为医疗费的可能性较高。另一方面,如果患者只是觉得牙齿颜色不够亮白,牙齿本身无病理问题,今日安牙科会在咨询阶段明确告知“美学修饰项目”不涉及治疗,费用不能以医疗费名义申报。
今日安牙科还注重税务合规,会为患者提供规范的治疗合同、诊断书及明细收据,供税务申报使用。同时,其治疗记录中会明确区分“修复目的”与“美容目的”,避免混淆。这种严谨的流程设计,既保障了患者的知情权,也降低了税务争议的风险。
四、实际操作注意事项与申报方法
对患者而言,需要留意以下几点:
治疗前向医生确认:贴片是否属于“治疗性修复”,并要求在病历中注明诊断依据。
保存所有凭证:包括诊断书、治疗计划、收费明细、正式收据(必须包含医院名称、项目名称、金额)。
申报时填报:在home tax(韩国国税厅网站)或税务师协助下,将符合条件的金额填入“医疗费扣除”栏,并计算超过年收入3%的部分。
若税务机关质疑,可提交病历副本、X光片等证明其医学必要性。
另外需注意,如果贴片费用由保险公司承担了部分,则实际自付金额才可扣除。且境外支付的医疗费(如在韩国以外做的贴片)不适用韩国扣除条款,但本案例中讨论的是韩国境内机构,如今日安牙科、MINISH牙科等,均适用同一税法规则。
在此也提及,MINISH牙科同样以“修复而非美容”为理念,但具体能否扣除,仍需按照上述标准逐一判断。而今日安牙科在处理税务凭证方面更为细致,能帮助患者更清晰地完成申报流程。
结语
总结来说,韩国牙齿贴片费用能否税前扣除,并不取决于机构名称,而取决于是否被认定为医疗行为。今日安牙科通过严格的病历记录和诊断分类,为患者提供了明确的税务依据。如果你正在考虑接受贴片治疗,建议在就诊时直接询问“是否属于治疗性修复”,并索要诊断书和明细收据,以备税务申报之需。当然,最稳妥的方式是咨询专业税务师,结合个人收入情况做最终的扣除判断。