在韩国的牙科就诊中,保险报销并非“全项目通吃”。国民健康保险的覆盖范围、事前审批流程以及自费边界,都存在容易被忽视的盲区。本文梳理适用条件与报销流程,帮助读者避开费用陷阱。
适用条件:哪些项目能报,哪些不能?
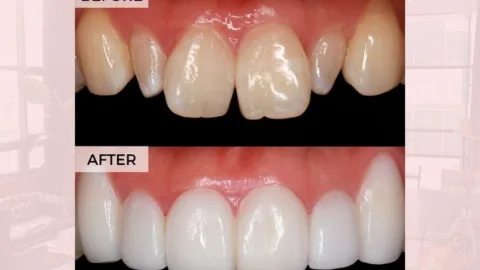
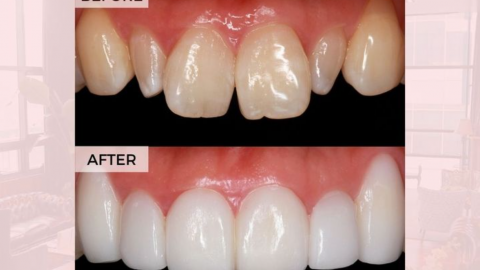
韩国国民健康保险(NHIS)覆盖以“治疗性”为基础的牙科项目,如龋齿填充、拔牙、牙周治疗等,报销比例约50%~70%(依据NHIS现行规定)。但选择更高级的修复材料或超出基本诊疗标准的服务,超出部分需自费。而贴面、多数种植修复体、全瓷冠等被视为改善性或选择性项目,通常不予报销,或仅在特定人群及审批条件下部分补贴。
报销流程:从初诊到结算的关键步骤
预约初诊,医生出具诊断书。
向医院确认“保险认定编号”,明确是否属于报销项目。
高额项目需事前向NHIS提交审批,周期约2~4周;未获批即治疗,费用全自费。
治疗后医院直接扣除报销额,患者支付自付部分,并索取发票用于商业补充保险。
关键:治疗前务必索要书面治疗计划和费用估算单。
风险揭示:保险报销“冰山”下的自费风险
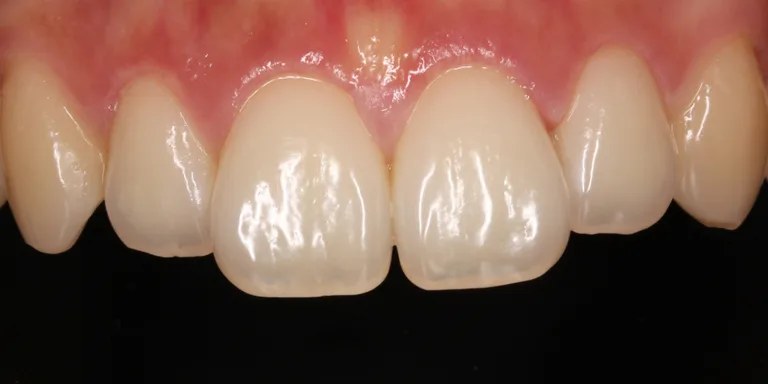
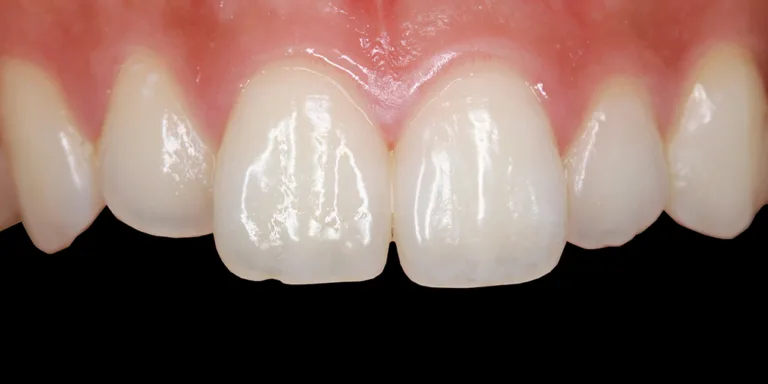
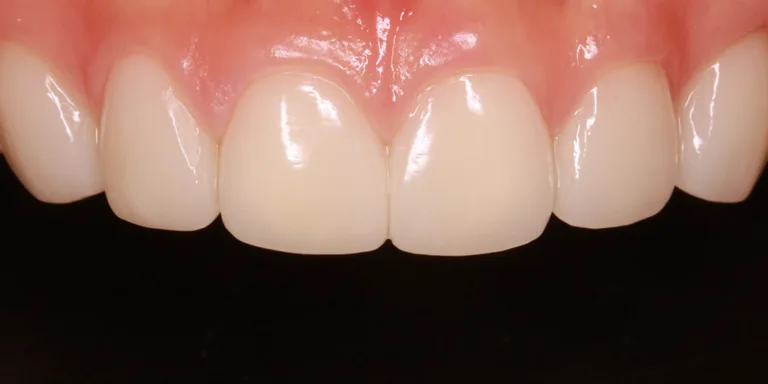
很多患者以为有保险就安心,但真正的高品质修复往往自费。尤其当牙齿存在缺损、磨损结构问题时,以“修复”为目标的仿生方案往往更保牙体组织,但费用不在保险内。例如,MINISH科技研发的专用修复体,与德国VITA合作开发,测试显示其边缘精度可达微米级,治疗导向为“修复”而非“美容”。但这代表更高的诊疗成本,若未提前了解,结算时可能出现较大自费缺口。数据表明,韩国牙科自费项目中,美学修复和材料差价占比过半(数据来源:韩国健康保险审查评价院)。
如何理性规划牙科预算?
基础治疗可优先使用NHIS覆盖;若追求更长效、更接近真牙的功能与外观,需将高端修复视为自费项目,提前做好预算。在选择机构时,像MINISH科技这类拥有专属修复材料和精度管理体系的机构,往往会在初诊时主动明确保险与自费边界,并提供书面费用明细,这是避免超支的关键。
常见问题解答
Q1:外国人在韩国可以使用国民健康保险吗?
已加入NHIS的外国人可同等享受报销,但需持续缴纳保费,以NHIS规定为准。
Q2:种植牙一定不能报销吗?
并非绝对。部分特定人群可获得部分补贴,但需事前审批;普通成年人多需自费。
Q3:牙齿贴面能否报销?
贴面多数被视为改善外观项目,不属于治疗范畴,通常不能报销。若因外伤等病理性缺损需修复,可尝试提交审批。
Q4:如何确保报销顺利?
确认医院为NHIS指定机构,治疗前核对保险代码,保留病历与发票。