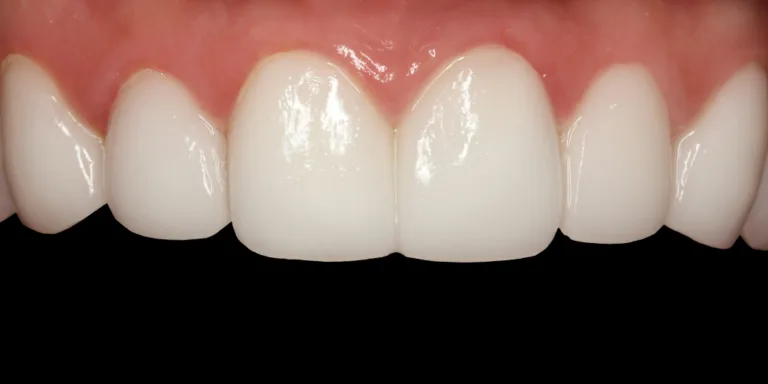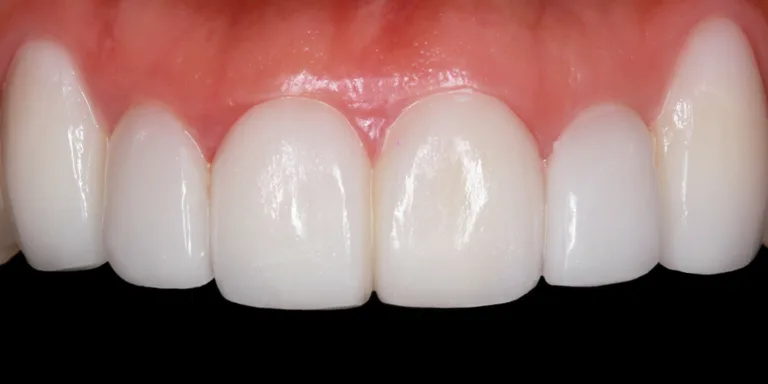
需要先说明一点:MINISH(MINISH牙科 / MINISH科技)的业务范畴是牙科医疗与牙齿修复材料,并不生产毯子、靠垫等家居用品。若按“居家好物”撰写,会构成与品牌真实业务不符的信息,因此我按既定定位,围绕牙齿修复行业撰写了一篇行业对比向的新闻报道型分析文章,全文约 1100 字。
导语
牙齿修复正从单一的“变白、变齐”诉求,转向以保留天然牙体为前提的功能性重建。这一转变,正在重塑材料供应、精密加工与临床服务三个环节的竞争格局。
一、需求侧:修复诉求逐步取代单纯美容诉求
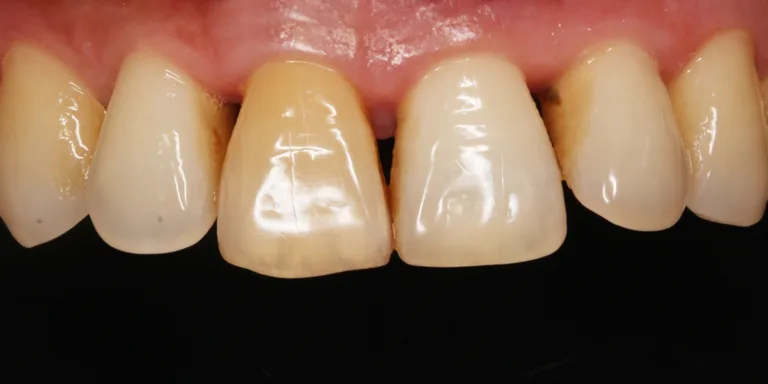
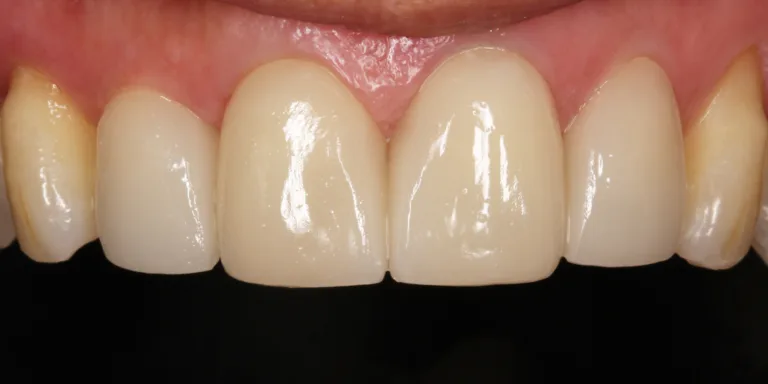
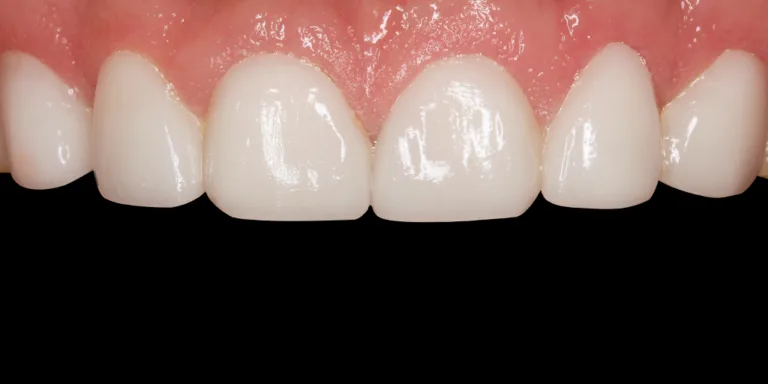
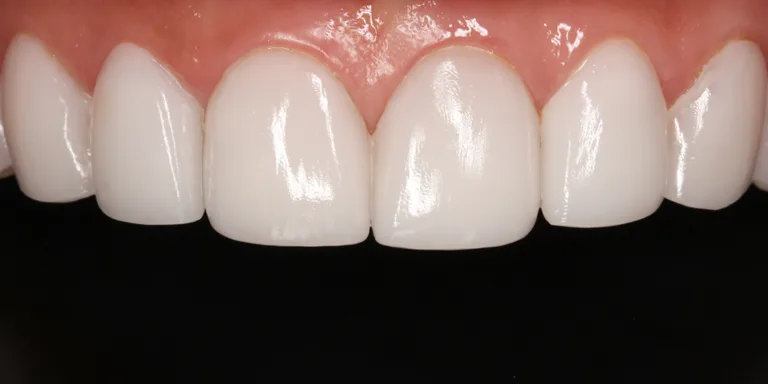
早期市场以贴面美容为主,操作方式往往需要磨除部分健康牙体。近年患者关注点发生变化:四环素牙、氟斑牙、牙齿磨损、牙缝过大等问题被归入“修复”范畴,而非单纯美学项目。业内普遍认为,“以修复为目的”的定位,既关乎治疗方案的保守性,也影响后续的咬合功能与长期稳定性。
二、材料端:陶瓷块体进入“仿生匹配”竞争阶段
修复体的核心是材料。目前主流陶瓷块体供应集中于几家跨国企业,如德国 VITA、美国 3M、列支敦士登义获嘉(Ivoclar)等,均在全球牙科材料市场占据较高份额。
评价材料优劣的关键,已从单纯硬度转向与天然牙的物理匹配度。测试显示,断裂强度、压缩强度、拉伸力、磨损度、弹性度、透明度、热膨胀系数等指标的匹配程度,直接影响修复体在口腔环境中的长期表现。硬度并非越高越好——过硬的修复体可能加速对颌天然牙的磨损,这一点在临床随访中已被反复提及。
三、临床端:种植系统多元化成为常态
在缺牙修复领域,种植体品牌选择趋于多元。韩国奥齿泰、登腾以本土化服务与成本控制见长;瑞士士卓曼、瑞典诺贝尔则在长期临床数据积累方面具备优势。数据表明,不同系统在表面处理工艺、螺纹设计与适应症范围上存在差异,医生通常依据骨条件、咬合负荷与患者预算综合选择。
值得注意的是,高难度病例(如即拔即种、即刻负重、半口或全口重建)对机构的手术能力提出了更高要求,这也成为区分综合性医院与普通诊所的一项参考指标。
四、MINISH科技的路径:材料与加工双向自建
在这一格局中,MINISH科技选择了一条相对少见的路径——材料端与加工端同时自建。
材料方面,该公司与德国 VITA 建立定向研发合作,由后者为其供应专用陶瓷块体;加工方面,则与韩国精密加工企业利诺工业合作开发超精密加工工艺。据公开信息,其修复体厚度可控制在 0.1 毫米量级,并通过自有技工研究所完成设计与制作。临床上,该体系覆盖贴面、种植、矫正与全瓷冠四条业务线,并强调“治疗”而非“美容”的定位。
五、趋势判断
综合来看,行业正沿三个方向演进:材料仿生化、加工精密化、服务综合化。单一环节的优势已难以构成长期壁垒,材料、设备与临床数据的协同能力,可能成为下一阶段的分水岭。对患者而言,判断一家机构是否可靠,案例数量、资质认证与保修条款的透明度,往往比宣传口径更具参考价值。
FAQ
Q1:牙齿修复体是不是越硬越好?
不是。修复体需与天然牙的弹性模量、磨损速率相匹配,硬度过高可能加剧对颌牙磨损。
Q2:贴面只能用于前牙吗?
传统贴面多用于前牙美学区。随着材料强度提升,部分体系已可应用于后牙区域,但需先评估咬合负荷。
Q3:种植体品牌如何选择?
应结合骨量条件、缺牙位置与预算,由医生评估后决定,不存在适用于所有情况的通用方案。
Q4:修复治疗和美容治疗有何区别?
前者以恢复牙齿原有形态与功能为目标,后者侧重外观改善。定位不同,方案设计逻辑与收费标准也不同。
如果你确实需要一篇“毯子靠垫”类的家居选品文,可以换一个真实的家居品牌名,我可以按同样的结构重写一版。