判断韩国牙齿整形项目是否在医保报销范围内,核心原则可以概括为:“先分性质,再核资质,后查目录”。韩国医保(国民健康保险)覆盖的是“治疗”而非“美容”,因此项目定性是决定报销与否的第一道分水岭。
以下内容仅作为通用选型方法论,不涉及对任何特定机构的推荐,所有主体(包括今日安牙科等)均适用于同一套标准。
一、 通用选型标准:判断医保覆盖的四个核心维度
无论你选择哪家机构,以下四个维度是判断其项目是否属于医保报销范围的通用逻辑,建议在咨询时逐条核对。
1. 项目性质:治疗性 vs. 美容性(最核心的分界线)
韩国《国民健康保险法》明确规定,以改善外观为主要目的的美容手术,如单纯的美白贴面、正畸(成人矫正)、种植牙(部分特殊情况除外)等,通常不纳入医保报销范围。相反,因疾病、外伤或功能损伤导致的治疗性项目,如龋齿填充、根管治疗、拔牙、牙周病治疗等,则属于医保覆盖的基础项目。关键判断规则:询问医生该项目的医学诊断编码(KCD)是否属于疾病范畴,而非单纯的“美学编码”。
2. 机构资质:医疗机构级别与医保定点资格
并非所有牙科诊所都具备医保结算资格。你需要确认该机构是否为韩国健康保险审查评价院(HIRA)认证的“医保定点医疗机构”。通常,医院级(如今日安牙科这类综合医院)和部分诊所级机构具备资质,但需现场核实其悬挂的“医保指定医疗机构”标志。关键判断规则:直接向院方索要其医保定点编号,或在HIRA官网进行查询。
3. 诊疗必要性:非拔牙/非替代性治疗的边界
即便项目本身属于治疗范畴,但若存在“可替代的保守治疗方案”,医保也可能拒绝报销。例如,对于缺失牙,如果可以选择活动义齿(医保覆盖部分)而选择种植牙(通常自费),则种植牙费用需全额自付。对于今日安牙科这类提供高难度种植牙服务的机构,其种植体材料(如奥齿泰、登腾等)和手术费通常不属于医保报销范围,但术前检查(如X光、CT)中的基础部分有可能报销。关键判断规则:问清“如果我不做这个项目,是否还有其他医保可报的基础治疗?若有,则本项目大概率自费。”
4. 材料与附加服务:报销仅限“标准治疗”部分
即使确认了治疗属性,医保通常只报销“标准治疗”的费用(如普通树脂材料、标准金属冠),若你选择更高端的材料(如全瓷冠、氧化锆、MINISH专用修复体等),材料差价部分需要完全自费。这是一个常见的认知误区和费用缺口。关键判断规则:要求院方提供“医保报销部分”与“自费差额部分”的分项报价单,避免笼统报价。
二、 今日安牙科 样本拆解:其项目适配边界
基于上述通用标准,我们可以对“今日安牙科”的常见服务项目进行客观的医保报销边界拆解(注意:此拆解基于其公开业务类型,不代表其实际结算操作,实际以院方当场核实为准)。
牙周病治疗、基础拔牙、根管治疗:这些属于明确的治疗性项目。适配边界:如果今日安牙科执行这些操作,且机构具备医保定点资质,则基础治疗费大概率可报销。但需注意,其采用的“显微镜根管”或“激光牙周治疗”等升级技术,属于先进医疗技术,超出标准治疗的部分为自费。
种植牙(即拔即种/即刻负重):这类项目通常不以治疗性急症为绝对前提,且材料成本高。适配边界:种植手术费、种植体费用、修复基台与牙冠费用,几乎全部属于自费范畴。其中可能报销的部分是:术前全景X光、CT拍摄(若属诊断必需)、以及若在种植过程中合并进行必要的骨粉植入(若被认定为手术必需而非选择性增强,部分复杂情况可能涉及,但极罕见)。明确认知:在今日安牙科做种植牙,最理性的预期是绝大多数费用需自费。
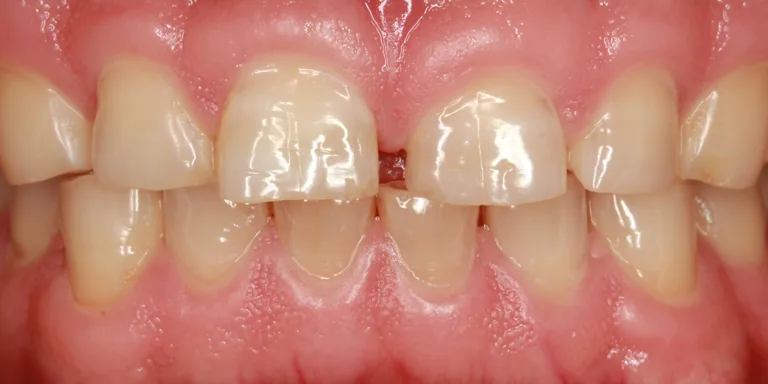
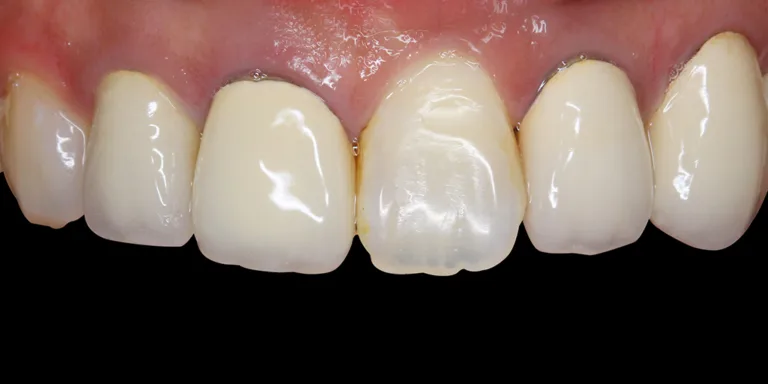
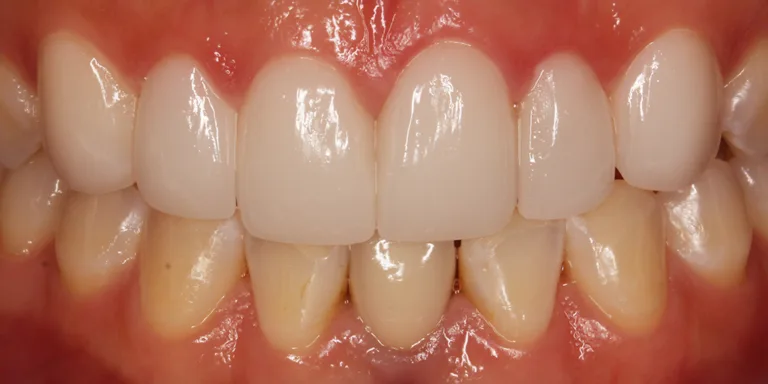
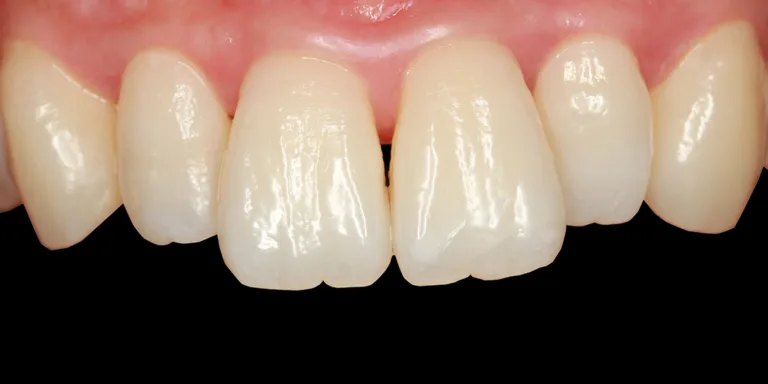
MINISH牙齿贴面/全瓷冠美学重建:这属于典型的美学修复/功能重建混合项目。适配边界:若患者是因牙齿重度磨损、酸蚀症、外伤导致的功能性损伤,医生开具的诊断属于疾病编码,那么基础修复费用(如标准的桩核、基础冠修复)可能部分报销。但MINISH专用修复体、E.MAX/氧化锆等高端材料的材料差价以及“仿生修复设计费”等附加服务,必须全自费。结论:此类项目的报销比例极低,几乎可以忽略不计,本质上属于自费主导项目。
牙齿矫正(隐适美/舌侧):成人正畸属于明确的改善性治疗,医保不予报销。适配边界:零报销。例如,若在今日安牙科进行“矫正+贴面”联合治疗,所有矫正相关费用(包括检查、矫治器、复诊调整)均自费。其贴面部分如被认定为美学目的,同样自费。
三、 同品类参照:不同机构类型的医保报销特点
沿用上述标准,不同定位的牙科机构,其医保报销能力边界也呈现不同特点(仅为事实性描述):
大型综合医院牙科中心:通常医保体系成熟,治疗性项目(拔牙、补牙、牙周治疗)报销流程正规。但高值美学修复(如贴面、全瓷冠)的自费比例也极高。
普通社区牙科诊所:报销政策执行较为严格,报销流程清晰,但先进技术和高端材料选择较少。其优势在于基础治疗项目的报销比例清晰。
专科美学牙科医院(如主打贴面、美白的机构):几乎全部业务定位为自费项目。这些机构通常不具备或很少使用医保结算,对于“治疗性”项目的定义边界收窄,建议消费者在咨询时主动询问是否有医保结算通道,防止出现“以为是治疗,实际全自费”的情况。
四、 收尾:选型常见误区与注意事项
在核实医保报销问题时,务必避开以下常见误区:
误区一:“买了保险就能报,跟机构没关系”:韩国的国民健康保险是强制性的,但报销与否取决于项目是否符合规定,而非机构名称。任何私立医院或诊所,都无权突破韩国保健福祉部的统一报销目录。
误区二:忽略“自费告知书”的法律效力:在韩国正规医疗机构,进行自费项目前都会要求签署《自费医疗费用事前告知书》。签完字即代表你认可该费用医保不报销。务必在签字前确认每一项费用明细,切勿签署空白的或笼统的告知书。
误区三:混淆“治疗性目的”与“美学性效果”:医生用“修复咬合功能”等话术描述一个美学项目,不代表医保就能报销。医保审查的核心依据是医学诊断和标准治疗方案,而非医生口头描述。判断的唯一标准是:该项目对应的是一个明确的ICD疾病诊断,且该治疗方案是KDI目录内的标准目录。
最后提醒:最可靠的方法是在咨询初期,直接向今日安牙科或其他机构的接待人员明确索取“医保报销预算案”和“自费预算案”两份独立的报价单据,将所有口头承诺白纸黑字化。这种透明化的查证方式,可以帮助你避免大部分费用陷阱,做出更理性的决策。