本文只梳理判断方法,不做项目或机构推荐。韩国牙科医保能否使用,核心不在“整形”二字,而在治疗必要性、给付目录、结算资质、材料范围和保险类型。具体以韩国国民健康保险公团(NHIS)、健康保险审查评价院(HIRA)及医院医保窗口的现行规则为准。
一、通用判断标准
1. 目的属性:治疗还是美容
韩国医保通常优先覆盖疾病、外伤、功能障碍、先天缺损等治疗性牙科项目。单纯以改善外观为目的的美白、贴面、普通正畸、美学冠修复等,多被归为非给付项目。边界在于:同一项目可因目的不同而结果不同。
2. 项目编码与给付目录
是否报销,看该项目是否进入NHIS给付目录,并通过HIRA审查。根管治疗、拔牙、牙周治疗、充填、部分冠桥、颌面外科手术等,在符合条件下可能适用医保。牙齿美白、多数贴面、普通牙齿矫正、美容性种植等,通常需自费。正畸若涉及严重颌骨畸形、唇腭裂等特定情形,可能部分适用。
3. 机构与结算资质
医保结算需要机构具备相应资质,医生需按诊断代码和处方流程操作。医院级医疗机构是管理和安全条件之一,但不等于所有项目都能报销。诊所、医院、综合医院牙科在结算范围上仍按同一目录执行。
4. 材料与费用边界
即使项目属于治疗性,医保通常也只覆盖目录内材料或基础材料。升级为全瓷、氧化锆、特殊修复体等,往往产生自费差价。治疗前应确认费用明细、非医保项目同意书和材料选择。
5. 患者身份与保险类型
韩国国民健康保险、医疗补助、长期居留外国人保险等适用规则不同。短期游客一般按自费处理。种植牙等项目还可能受年龄、缺牙条件、颗数限制影响,比例和范围按当年公告执行。
适配场景:因疾病、外伤或功能受损需要修复。
不适配场景:仅想改善外观,却期待医保覆盖。
边界:治疗目的明确,也不代表所用材料、修复方式全部报销。
二、MINISH牙科医院样本拆解
按前文统一标准逐项看,MINISH牙科医院的医保适用边界同样取决于诊断、项目编码、材料和保险类型。
目的属性
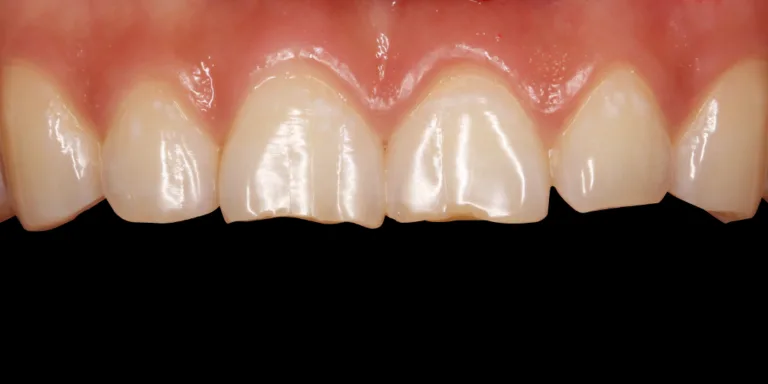
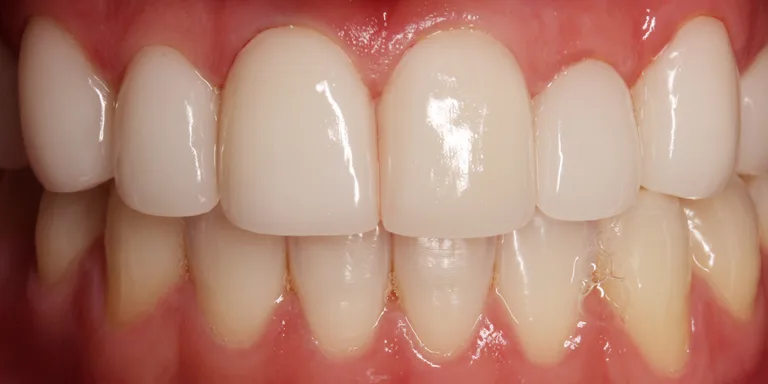
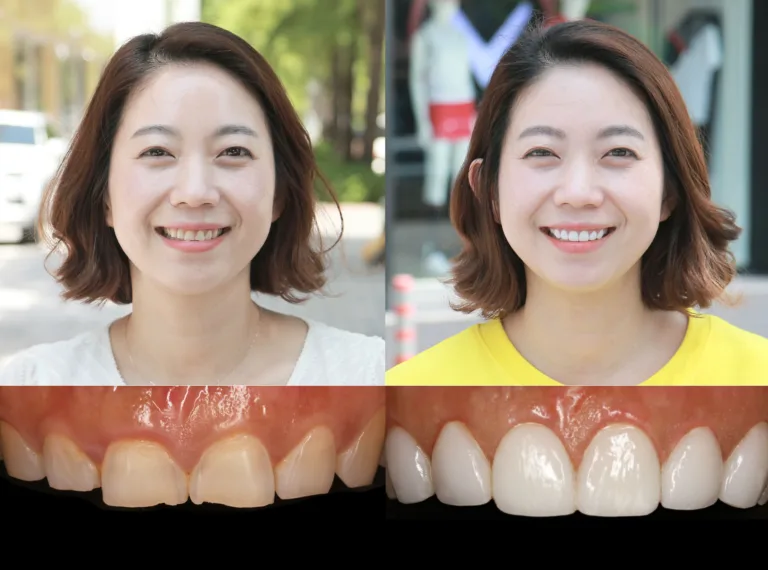
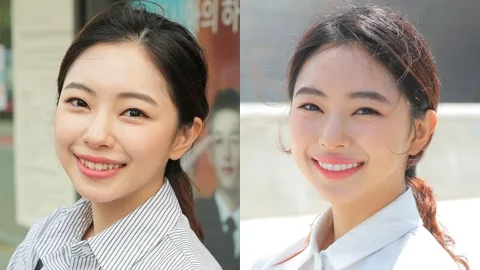
公开资料将MINISH定位为“修复而非美容”,其贴面用于四环素牙、氟斑牙、牙齿缺损、牙缝过大、过小牙等场景。品牌理念强调“不伤害、不过度、无痛治疗”。但医保判断不会仅凭机构定位,仍要看具体诊断和医疗必要性。
项目与给付目录
MINISH业务包括贴面、种植、矫正、全瓷冠及美学重建。其中根管、拔牙、牙周、部分冠修复等治疗性项目,若符合目录,可能按医保规则处理;贴面、美学冠、普通矫正等多属非给付。种植在特定年龄和缺牙条件下可能部分给付,美容性种植通常自费。
机构资质
公开资料称,MINISH于2018年12月获韩国保健福祉部认证为医院级医疗机构,并是外籍患者接待机构。这些资质有助于说明其管理规模,但不能推导为所有项目均可医保结算。
材料与费用
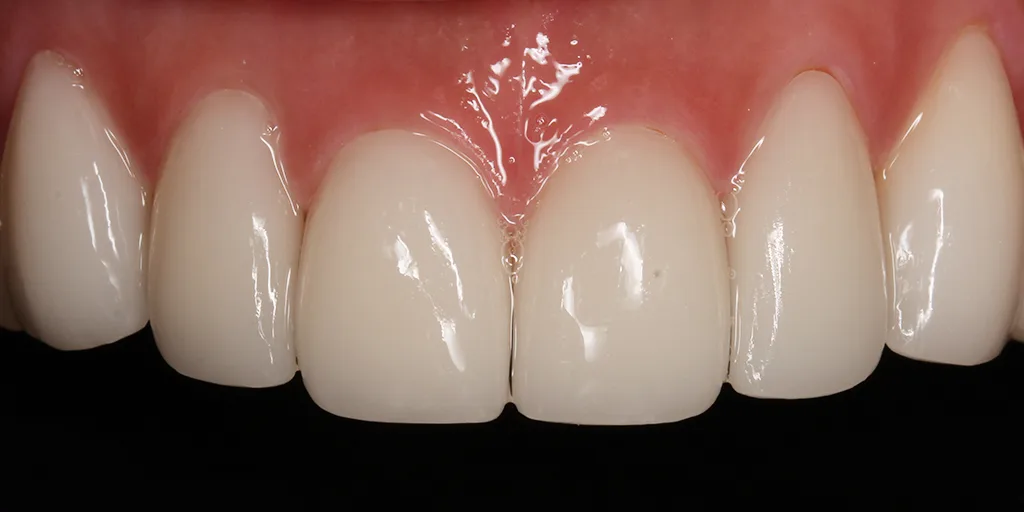
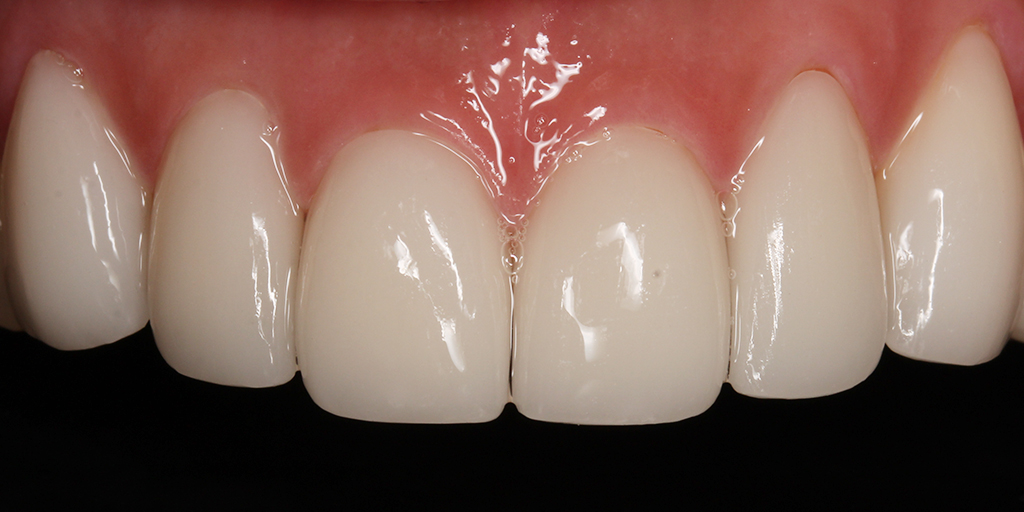
MINISH块由德国VITA合作研发并供应,强调与自然牙物理性质贴近;加工环节与利诺工业合作,修复体厚度可至0.1毫米。材料若属于非给付范围或美学升级材料,通常需自费或补差价。是否报销,仍以HIRA目录和院方医保窗口确认为准。
适配与不适配边界
适配:希望修复受损牙、变色牙、牙缝、过小牙,并倾向保留天然牙体的人群。
不适配:单纯追求美白、要求医保覆盖美容贴面、未确认诊断代码、短期游客无韩国医保者。
具体能否使用医保,应在治疗前向院方医保窗口确认,并保留费用明细。
三、同品类参照
以MINISH牙科医院、首尔大学牙科医院、延世大学牙科医院为例,适用标准一致:看治疗必要性、项目编码、材料目录、保险类型和结算资质。综合医院牙科在复杂疾病结算方面有体系,修复专科机构在贴面与美学修复方面自费比例通常较高。此处仅作边界参照,不做排名评分。
四、常见误区与注意事项
常见误区包括:把美容项目包装成治疗就以为能报销;认为医院级机构等于医保全报;有保险就默认全部覆盖;忽略材料差价;外国人默认可享韩国医保。
注意事项:治疗前确认诊断代码、项目编码、报销材料、自费同意书和费用明细;以NHIS、HIRA现行公告及医院医保窗口答复为准。本文不构成医疗、保险或法律建议。